Private Unfallversicherung in München: Warum der gesetzliche Schutz oft nicht reicht

Familie oder Berufsleben: So sichert eine Unfallversicherung Ihre Zukunft finanziell ab

Ein falscher Schritt auf der Treppe, ein Sturz mit dem Fahrrad oder ein Ausrutscher beim Skifahren: Ein Unfall dauert nur Sekunden, kann Ihr Leben aber dauerhaft verändern. Viele verlassen sich auf die gesetzliche Unfallversicherung. Die greift aber nur bei der Arbeit, in Schule oder Kita und auf den Wegen dorthin. Die meisten Unfälle passieren jedoch in der Freizeit und im Haushalt, und dann zahlt die gesetzliche Unfallversicherung nichts. Als Ansprechpartner der HDI in München zeige ich Ihnen an zwei typischen Lebenssituationen, warum eine private Unfallversicherung sinnvoll ist.

Beispiel 1: Familien mit Kindern und das Risiko langfristiger Folgen

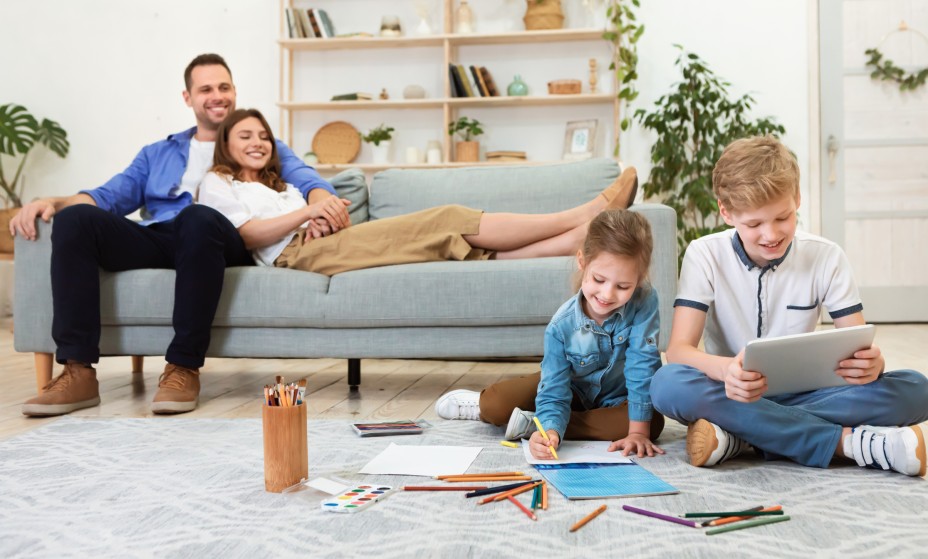
Vater und Mutter liegen zusammen auf der Couch und beobachten ihre beiden Kinder fröhlich beim Spielen. Die Tochter malt mit Buntstiften, der Junge spielt am Tablet.
Stellen Sie sich Familie M. aus München vor. Am Samstagnachmittag spielt der achtjährige Sohn auf dem Spielplatz und stürzt vom Klettergerüst. Die Diagnose: ein komplizierter Bruch mit Gelenkbeteiligung. Trotz guter Behandlung bleibt eine dauerhafte Bewegungseinschränkung im Bein.
Die gesetzliche Unfallversicherung zahlt hier nicht, denn der Unfall ist in der Freizeit passiert. Die Folgen tragen die Eltern selbst, und zwar oft über Jahrzehnte:
  • Physiotherapie und Hilfsmittel, die die Krankenkasse nur teilweise übernimmt
  • Umbauten in der Wohnung, etwa ein barrierearmes Bad
  • weniger Arbeitszeit, weil ein Elternteil das Kind zu Therapien begleitet
  • spätere Einschränkungen bei der Berufswahl und beim Einkommen des Kindes
Gerade bei Kindern geht es nicht um die ersten Wochen nach dem Unfall, sondern um ein ganzes Leben. Eine private Unfallversicherung zahlt bei dauerhafter Invalidität eine Kapitalleistung, je nach Tarif mit Progression, also mit überproportional steigender Leistung bei schweren Schäden. Damit können Sie Therapien, Umbauten und Einkommenseinbußen finanzieren und Ihrem Kind trotz Einschränkung gute Chancen ermöglichen. Viele Tarife lassen sich kostengünstig als Familienvertrag abschließen.

Beispiel 2: Berufstätige Singles und Paare ohne Kinder

Jetzt ein anderer Blickwinkel: Sarah, 34, arbeitet als Projektmanagerin in München und verbringt ihre Wochenenden gern in den Bergen. Bei einer Mountainbike-Tour stürzt sie schwer und verletzt sich an der Schulter und an der Hand. Monatelang kann sie nicht arbeiten, und die Hand bleibt dauerhaft eingeschränkt.
Für Berufstätige ist die eigene Arbeitskraft das wichtigste Kapital. Fällt sie weg, wird es schnell finanziell eng:
  • Nach sechs Wochen endet die Lohnfortzahlung, das Krankengeld liegt deutlich unter dem Nettogehalt.
  • Miete, Kredite und laufende Kosten in München bleiben in voller Höhe bestehen.
  • Singles haben kein zweites Einkommen, das die Lücke auffängt.
  • Bei Paaren muss der Partner im Ernstfall plötzlich allein für den Haushalt aufkommen.
Die private Unfallversicherung zahlt weltweit und rund um die Uhr, egal ob Sie im Büro, beim Sport oder im Urlaub verunglücken. Mit der Invaliditätsleistung können Sie zum Beispiel Ihre Wohnung anpassen, eine berufliche Umorientierung finanzieren oder einfach finanziell durchatmen. Zusätzliche Bausteine wie eine Unfallrente, Bergungskosten oder kosmetische Operationen lassen sich je nach Bedarf ergänzen. Eine Berufsunfähigkeitsversicherung ersetzt die Unfallversicherung nicht, weil sie anders leistet. Beide zusammen schützen Sie am umfassendsten.

Worauf Sie bei der Unfallversicherung achten sollten

Eine gute Unfallversicherung passt zu Ihrer Lebenssituation. Achten Sie besonders auf:
  • Ausreichende Grundsumme: Sie bestimmt, wie hoch die Leistung bei Invalidität ausfällt.
  • Progression: Sie sorgt dafür, dass bei schweren Unfallfolgen deutlich mehr gezahlt wird.
  • Gliedertaxe: Sie legt fest, wie der Verlust einzelner Körperteile bewertet wird. Für bestimmte Berufe lohnt sich ein genauer Blick darauf.
  • Flexibilität: Ihr Schutz sollte mitwachsen, wenn Sie heiraten, Kinder bekommen oder sich beruflich verändern.

Jetzt vorsorgen: persönliche Begleitung in München

Niemand rechnet mit einem Unfall. Wenn er passiert, entscheidet eine gute Absicherung darüber, wie es finanziell weitergeht. Ob Sie für Ihre Familie vorsorgen oder als Berufstätiger Ihr Einkommen absichern möchten: Ich erkläre Ihnen die Zusammenhänge verständlich und entwickle mit Ihnen eine Lösung, die zu Ihrem Leben passt.
Sprechen Sie mich an. Sie finden mich in München und Sie erreichen mich telefonisch unter +49892107217 oder per E-Mail.
Agenturinhaber Knud Hammerschmidt

Wir freuen uns auf Sie

Montag
09:00 - 17:00
Dienstag
09:00 - 17:00
Mittwoch
09:00 - 17:00
Donnerstag
09:00 - 17:00
Freitag
09:00 - 17:00
Samstag
---
Sonntag
---
Sowie nach Vereinbarung

Unsere Schwerpunkte

Mehr erfahren

Wir sind persönlich für Sie da

HDI AG Knud Hammerschmidt