Private Rentenversicherung – Heute vorsorgen und den Ruhestand selbstbestimmt gestalten

Warum private Altersvorsorge immer wichtiger wird

Der Ruhestand ist für viele Menschen mit konkreten Vorstellungen verbunden: mehr Zeit für die Familie, Reisen, Hobbys oder einfach die Freiheit, den Alltag nach den eigenen Wünschen zu gestalten. Damit diese Pläne später nicht an den finanziellen Möglichkeiten scheitern, lohnt es sich, frühzeitig über die persönliche Altersvorsorge nachzudenken. Denn das Einkommen endet mit dem Eintritt in den Ruhestand – viele laufende Kosten bleiben jedoch bestehen.
Die gesetzliche Rente bildet für viele Arbeitnehmer eine wichtige Grundlage. Ob sie später ausreicht, um den gewünschten Lebensstandard vollständig zu finanzieren, hängt jedoch von der individuellen Erwerbsbiografie ab. Teilzeitarbeit, längere berufliche Auszeiten, Selbstständigkeit oder Veränderungen des Einkommens können beispielsweise Einfluss auf die späteren Rentenansprüche haben. Auch steigende Lebenshaltungskosten sollten bei einer langfristigen Planung berücksichtigt werden.
Genau an diesem Punkt gewinnt die private Rentenversicherung als Bestandteil der persönlichen Altersvorsorge an Bedeutung. Im Mittelpunkt steht dabei das Ziel, zusätzlich zur gesetzlichen Versorgung für das Alter vorzusorgen und eine mögliche finanzielle Lücke im Ruhestand frühzeitig zu berücksichtigen. Entscheidend ist nicht, möglichst viel zurückzulegen, sondern eine Vorsorgestrategie zu entwickeln, die zur eigenen finanziellen Situation und den persönlichen Zukunftsplänen passt.

Die persönliche Rentenlücke kennen und langfristig planen
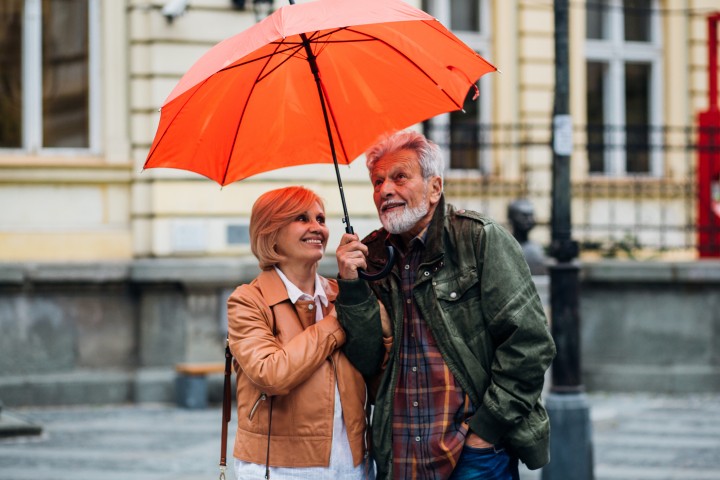
Ein älteres Ehepaar, links eine Frau und rechts ein Mann, stehen unter einem oragngenen regenschrim. der Hintergrund ist unscharf , jedoch erkennt man ein gelbes Haus und vor dem Haus ist eine bank und rechts ist ein Zaun und vor dem Zaun steht ein Laternemast.
Wer seine Altersvorsorge sinnvoll gestalten möchte, sollte zunächst wissen, wo er finanziell steht. Dazu gehört ein Blick auf die voraussichtlichen gesetzlichen Rentenansprüche ebenso wie auf vorhandene Rücklagen und weitere Formen der Altersvorsorge. Anschließend stellt sich die Frage: Welchen Lebensstandard möchte ich im Ruhestand führen und welche finanziellen Mittel benötige ich dafür?
Die Differenz zwischen den erwarteten Einkünften und dem voraussichtlichen finanziellen Bedarf wird häufig als Versorgungslücke oder Rentenlücke bezeichnet. Sie fällt von Mensch zu Mensch unterschiedlich aus. Während einige im Alter beispielsweise keine Miete mehr zahlen müssen, möchten andere weiterhin Geld für Reisen, Freizeitaktivitäten oder größere Anschaffungen zur Verfügung haben. Deshalb lässt sich auch die private Altersvorsorge nicht pauschal planen. Ein wichtiger Faktor ist dabei die Zeit. Wer sich bereits zu Beginn oder in der Mitte des Berufslebens mit seiner Altersvorsorge beschäftigt, kann langfristiger planen. Gleichzeitig sollte Vorsorge flexibel gedacht werden. Eine Familiengründung, ein Immobilienkauf, ein Jobwechsel oder Veränderungen des Einkommens können die finanziellen Möglichkeiten und Ziele beeinflussen. Deshalb ist es sinnvoll, die persönliche Vorsorgesituation regelmäßig zu überprüfen und gegebenenfalls neu auszurichten.
Private Altersvorsorge ist somit keine einmalige Entscheidung, die anschließend jahrzehntelang unverändert bleiben muss. Sie ist vielmehr ein langfristiger Prozess, der sich gemeinsam mit dem eigenen Leben entwickeln sollte.

Private Rentenversicherung individuell und vorausschauend betrachten
Bei der Planung der privaten Altersvorsorge gibt es keine Lösung, die gleichermaßen zu jedem Menschen passt. Alter, Einkommen, bestehende Rentenansprüche, familiäre Situation und persönliche Zukunftspläne spielen eine wichtige Rolle. Auch die Frage, wie viel finanziellen Spielraum man heute hat, ohne sich im Alltag zu stark einzuschränken, sollte berücksichtigt werden.
Die HDI Hauptvertretung Annika Tietze unterstützt Sie dabei, Ihre persönliche Altersvorsorge ganzheitlich zu betrachten. Gemeinsam kann zunächst analysiert werden, welche Ansprüche bereits vorhanden sind, welche finanziellen Ziele Sie für Ihren Ruhestand verfolgen und ob eine mögliche Versorgungslücke besteht. Darauf aufbauend lässt sich überlegen, welchen Stellenwert eine private Rentenversicherung innerhalb Ihrer langfristigen Vorsorgestrategie einnehmen kann.
Dabei sollte der Blick nicht ausschließlich auf den Renteneintritt gerichtet sein. Eine gute Vorsorgeplanung berücksichtigt auch, dass sich das Leben bis dahin mehrfach verändern kann. Regelmäßige Überprüfungen helfen dabei, die persönliche Strategie an neue Lebensphasen anzupassen.
betreuer placeholder bild

Wir freuen uns auf Sie

Montag
14:00 - 18:00
09:00 - 12:00
Dienstag
14:00 - 18:00
Mittwoch
14:00 - 18:00
09:00 - 12:00
Donnerstag
09:00 - 12:00
Freitag
09:00 - 12:00
Samstag
---
Sonntag
---
Sowie nach Vereinbarung

Unsere Schwerpunkte

Mehr erfahren

Wir sind persönlich für Sie da

HDI Hauptvertretung Annika Tietze